


分篇解读《2026-2027情趣产业趋势白皮书》第一篇

大市场·小企业·弱品牌的行业底色

问你一个问题:说到避孕套,你能说出几个牌子?杜蕾斯、杰士邦、冈本,大概率就这三个。
再问一个:说到情趣器具,你能说出哪怕一个牌子吗?
大多数人的反应是——想不起来。
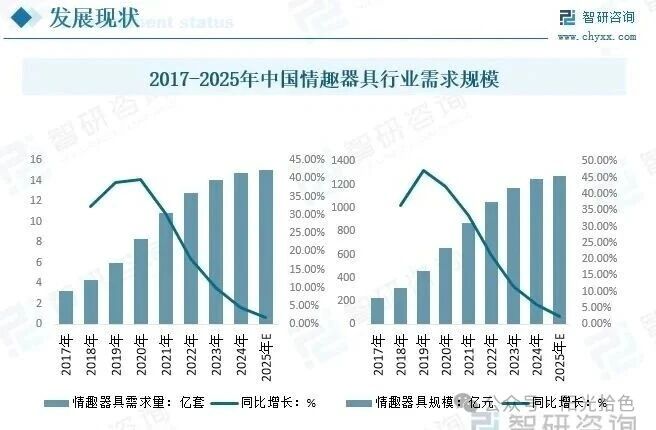
但这个"想不起来"的行业,2025年市场规模是2081亿元,同比还在涨7.2%。
两千亿的盘子,说不清一个牌子。这就是中国情趣健康行业最真实的底色。
大市场:两千亿的盘子,是真的
先看几组硬数据。
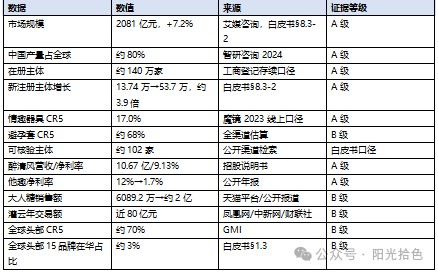
第一组,市场规模。 根据艾媒咨询口径,2025年中国情趣健康产品市场规模约2081亿元,同比增长约7.2%。这个数字不含酒店与服务类业态,只算实体产品——避孕套、润滑剂、私护产品、情趣用品、情趣内衣,全部算进去。
第二组,全球产能。 中国两性用品产量约占全球80%(智研咨询2024年产量口径)。意思是,全世界每100件这类产品,大约有80件是中国造的。制造主场在中国,这是事实。
第三组,品类结构。 避孕套在两性用品里的占比从13%降到了8.6%,四年缩了约三分之一。同期情趣器具占到约64.4%,是绝对主力品类。钱没有消失,它换了地方。
数据来源与口径:白皮书§1.1,艾媒咨询A级、智研咨询A级。引用时需连同口径一并使用。
小企业:
140万家主体,CR5只有17%
盘子大,企业多,但没有巨头。
在册主体约140万家。 这是工商登记存续口径,包含未实际经营的。新注册企业从2021年的13.74万家涨到2025年的53.7万家,四年涨了约3.9倍。蛋糕每年涨7.2%,抢蛋糕的人四年涨了近四倍。这就是从业者"大盘在涨、体感变差"的核心原因。
集中度极低。 情趣器具淘系CR5仅17.0%(魔镜2023年线上口径)。什么意思?线上排名前五的品牌加起来,只占17%的份额。对比一下:避孕套赛道的CR5约68%,基本封闭。同一个行业,两个赛道的格局天差地别。
更夸张的一个数字: 约140万家在册主体里,通过公开渠道能查实经营信息的只有约102家。不到万分之一。这不代表其他企业不合规,但说明行业透明度极低,信息黑洞本身就是一种结构性问题。
数据来源与口径:白皮书§1.1、§8.3-2,魔镜A级、工商登记口径。引用时需连同口径一并使用。
弱品牌:
心智还空着,但不是没有人在填
白皮书有一段形象化的表述:随机问一个消费者"你能说出一个品牌的名字吗",绝大多数人答不上来。这不是抽样统计,是编写团队的一线观察,但方向与数据吻合。
第三方行业观察"阳光拾色"在即时零售搜索端的调研记录显示:成人品类搜索词前十位几乎全是品类词(避孕套、飞机杯一类),能进入前十的品牌词只有三个外资品牌,排名最靠前的国产品牌词在40位开外。
搜索框里打出来的词,就是消费者脑子里真正有的词。 品类词占满前十,说明用户心智还停在"买一个东西",没走到"认准某个牌子"。
但这个空白正在被快速填补。来看几个真实案例。
真实案例:有人倒下,有人站起来
国内案例
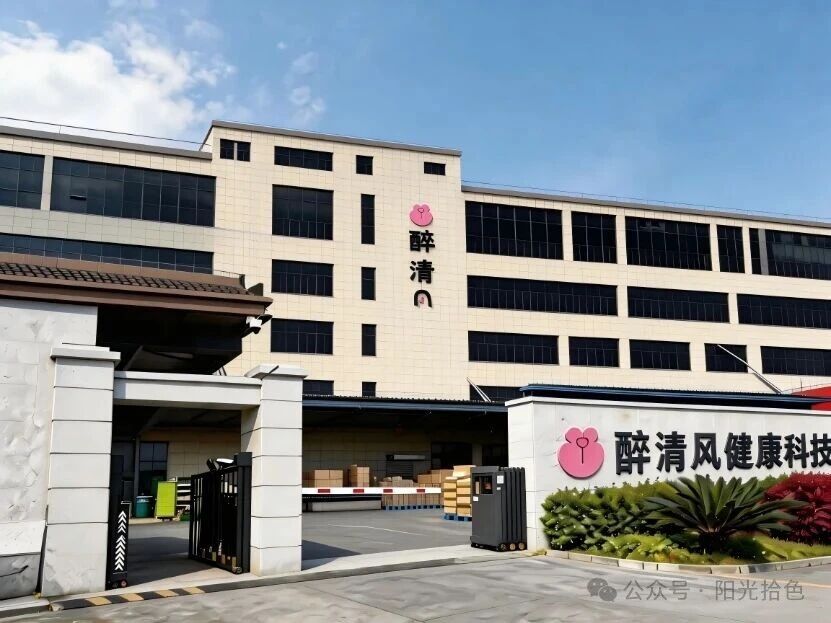
案例一:醉清风——类目第一也撑不住上市
醉清风是天猫成人用品类目连续多年**的企业。2020年营收10.67亿元,但是综合毛利率32.65%,净利率却只有9.13%。更扎心的是研发投入:占比仅0.23%。收入里有64.77%来自代理品牌,自有品牌占比不到三成。
2021年,醉清风冲刺创业板IPO,最终撤回。一个类目第一的企业,财务结构却是"代理为主、研发极低、净利不足一成"。这就是"大市场、小企业"最典型的注脚。
数据来源:醉清风招股说明书,A股上市公司公开披露,白皮书§5.5引用,A级。
好在醉清风团队转型改革快,基本盘稳定,利用市场供需关系和技术迭代快速把销售额做到2025年的20亿,同时利用AI技术降低了大量人工成本,精简了管理结构,提升客服系统等,这一系列措施也是需要极大的勇气和成本,做到就是做到了,是企业的幸运也是行业需要开导的对抗胜利。
案例二:他趣——从净利12%跌到1.7%
他趣(海豹信息,证券代码837472)2016年挂牌新三板,是国内较早的成人用品电商平台。2020年净利率约12%,到2024年年报,净利率已降至约1.7%。
行业毛利率普遍在50%-70%,但挂牌企业的净利率从12%跌到1.7%,这个落差说明什么?高毛利是表象,渠道费用、获客成本、价格战内耗,把毛利吃得干干净净。白皮书一句话点透:"用净利率与现金流给生意打分,而不是毛利率。"
数据来源:他趣公开年报,白皮书§5.5、反差数据③引用,A级。
案例三:大人糖——30万启动资金,四年做到2亿
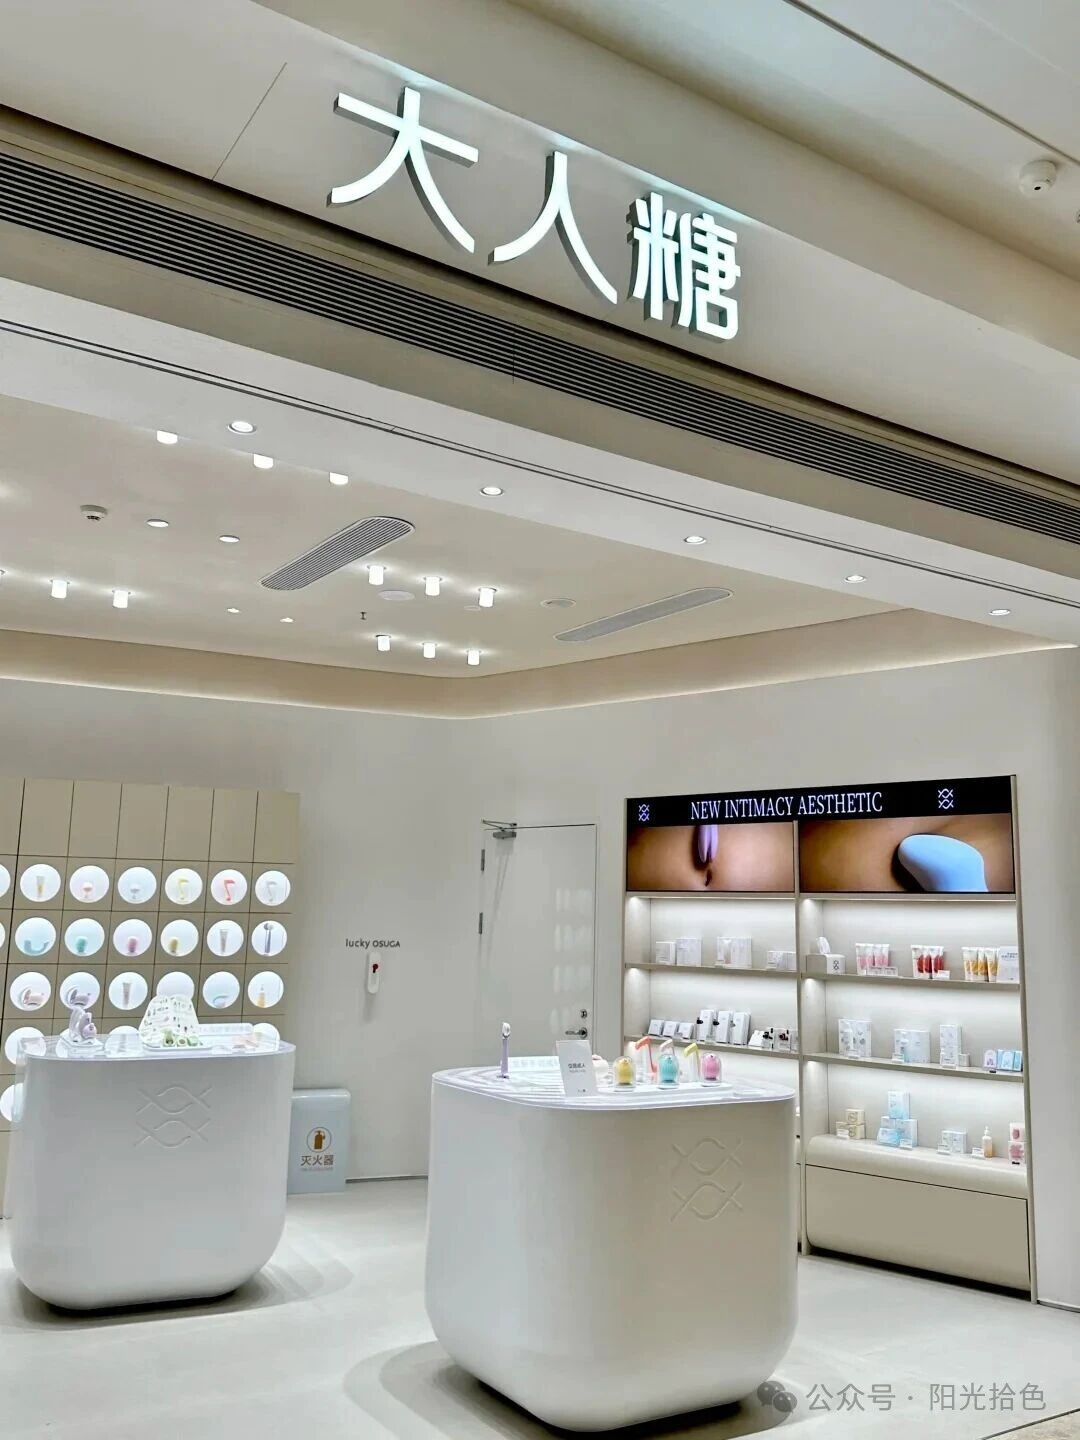
大人糖2019年成立,启动资金30万元。2022年淘宝天猫销售额6089.2万元,同比增长103.5%。2023年营收约2亿元。2023年7月,在深圳开出全国首家情趣用品线下体验店,之后扩展到杭州、重庆、长沙。
大人糖做对了几件事:定位女性悦己消费、产品设计去成人化、把品牌从"卖器具"拉到"卖生活方式"。它的线下店摆在商场里,跟美妆店、潮玩店并列,不藏不躲。
这是"弱品牌"格局下的破局样本——不是没机会,是机会只给换思路的人。
数据来源:大人糖公开报道及天猫平台数据,白皮书§2.2引用第三方报告(Frost & Sullivan × 天猫健康 × 大人糖联合报告),B级。
案例四:辽阳百乐——从代工到自有品牌的三十年
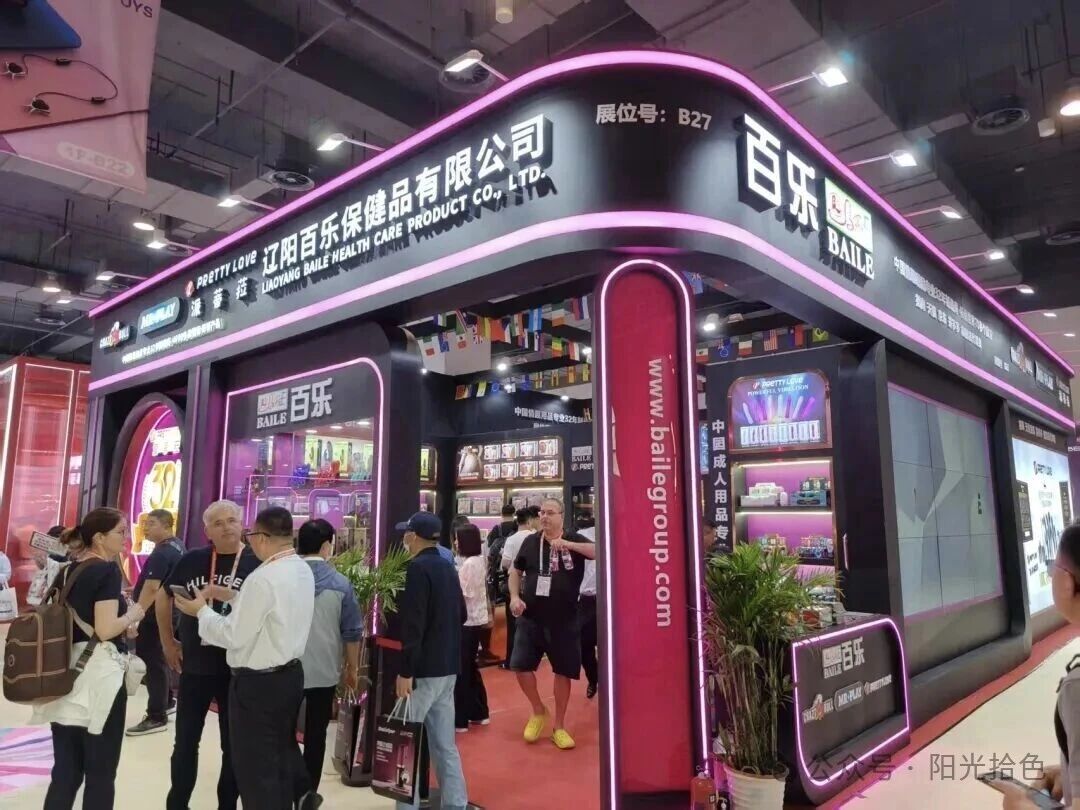
辽阳百乐保健品有限公司创建于1993年,是国内最早拥有国家药监局批准文号的专业性器具生产企业。公司95%产品出口至欧洲、美洲等五十多个国家和地区,国内外专利400多项。旗下"百乐"(BAILE)和"PRETTY LOVE"(派蒂菈)两个品牌已在美国、欧盟注册商标。
百乐的路径代表了一类企业:从OEM/ODM起步,积累了三十年的制造能力和资质体系,正在尝试把自有品牌打出去。它的困境也很典型——代工收入仍是主力,品牌溢价尚未兑现。
白皮书§3.10把它列为"从OEM到品牌的两条路"的样本之一。企业规模100-499人(BOSS直聘工商信息),属中型制造企业。
数据来源:白皮书§3.10、§3.2企业样本,D级(单一企业样本);工商信息来自BOSS直聘、百度爱采购公开页面。
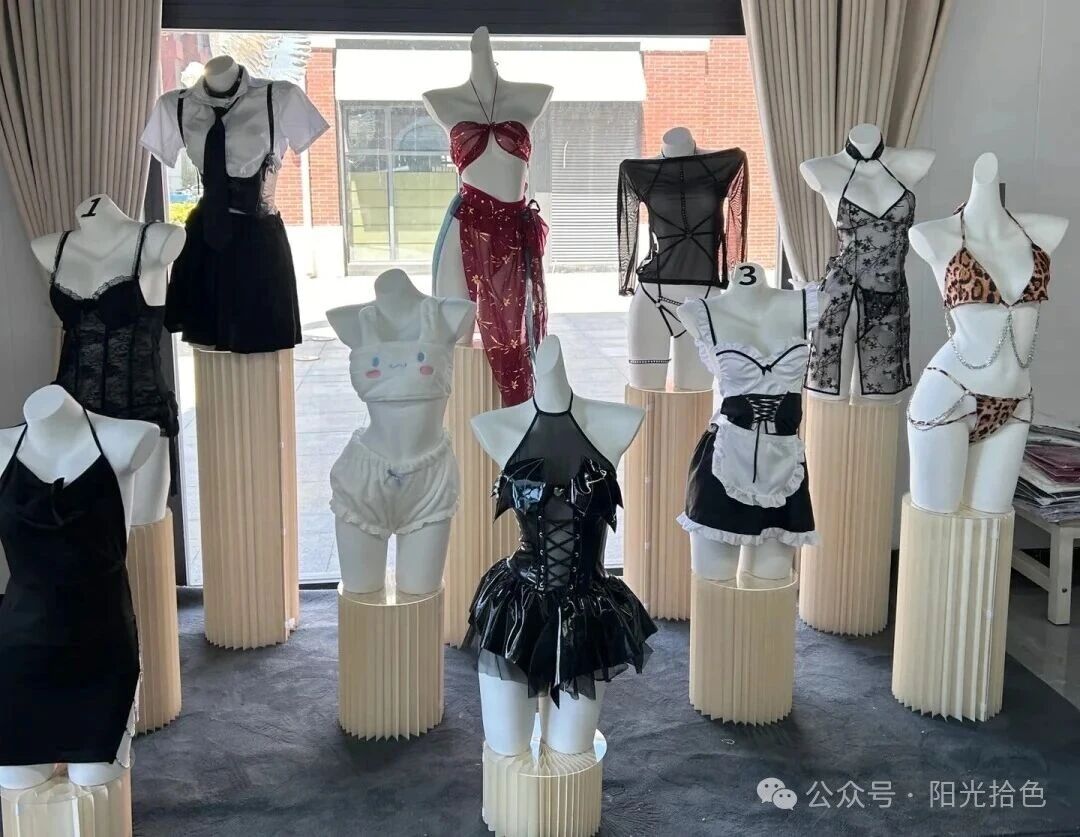
案例五:灌云情趣内衣产业带——一个县撑起一个品类
江苏连云港灌云县,被称为"中国情趣内衣之都"。多家媒体(凤凰网、中新网、财联社)公开报道:
· 主题服饰生产企业逾千家(1000-1500家),家庭作坊占比超七成
· 线上活跃网店5000-7000家
· 年交易额近80亿元
· 占国内情趣内衣市场份额约六至七成
· 出口订单占比超八成,约半数销往美国
· 带动就业5万-8万人
灌云是"产能强、品牌弱"最极致的缩影:一个县造了全球大半的情趣内衣,但消费者能说出的情趣内衣品牌,几乎为零。工厂毛利不足10%,一件出厂几美元的内衣,贴上境外品牌后在海外终端卖20-30美元,中间价差全部归品牌方。
数据来源:白皮书§3.4,凤凰网/中新网/财联社公开报道,B级(多源互证)。
国际案例
案例六:LELO(瑞典)——靠设计与高端化立住品牌
LELO是瑞典情趣用品品牌,拥有超过20年的品牌历史。它多次获得红点设计大奖,被XBIZ评为年度最佳奢侈品牌,是ISO 3533国际标准合规品牌。LELO的定位是"情趣界的爱马仕",靠设计美学、高端材质与品牌叙事,在全球高端市场站稳了脚跟。
LELO证明了:私密品类可以长成强品牌。它的路径是"去污名化与生活方式化",把情趣用品做成设计品,摆在家里像一件艺术品。
数据来源:白皮书§1.3引用,全球市场头部品牌之一(GMI口径,B级);品牌公开信息。
案例七:TENGA(日本)——单品爆款与亚文化破圈
TENGA成立于2005年,以CUP系列开创了"飞机杯"这一品类概念。全球累计销量超5000万个,是日本男性性玩具市场的NO.1。TENGA的策略是"靠单品爆款与亚文化破圈",用一个产品打开一个市场,再用品牌延伸做品类矩阵。
LELO靠设计高端化,TENGA靠单品爆款,Lovehoney靠并购与订阅电商——欧美市场已经"叫得出牌子",前五名合计约占全球市场70%(GMI口径,B级)。而中国线上CR5只有17%。同一门生意,两种集中度。
数据来源:白皮书§1.3、§1.1,GMI口径B级;TENGA品牌公开信息。
核心观点:
窗口期还在,但正在分批关闭
白皮书对第一章的核心判断是一句话:格局未定,牌桌还没排完座次。
三条论据支撑这个判断:
论据一,心智还空着。 前五名加起来不到两成,用户脑子里还空着。但占位成本可能快速抬升,这是一个待验证假设。
论据二,窗口是赛道给的,不是行业给的。 避孕套CR5约68%,新进入者的窗口基本关闭;情趣器具CR5仅17%,头部远未成型。进错赛道,再努力也是在已经关门的门口排队。
论据三,价值在迁移。 避孕套在缩,润滑、私护、养护在涨。价值段一迁移,原有品牌资产很难平移——这往往是新人最后一次与老人站在同一条起跑线上的机会。
一条推论: 进场成本正处在由低转高的拐点上。UDI赋码(2027年6月1日起生产)、13%增值税(2026年1月1日起)、新《商标法》(2027年1月1日施行)——制度性成本开始叠加。
白皮书的判断是:未来18-24个月,是抢占"资质位置+品牌位置"的关键窗口期。
结论
两千亿的盘子说不清一个牌子,不是市场不行,是用户脑子里还空着。空着的地方,就是最便宜的广告位。
醉清风净利9%,他趣净利跌到1.7%,大人糖四年从30万到2亿——同样的大盘,有人被价格战拖死,有人靠换思路跑出来。区别不在运气,在于你是在存量里抢份额,还是在增量里建品牌。
产能在中国,品牌在别人手里。灌云造了全球大半的情趣内衣,消费者叫不出一个名字。从"世界工厂"到"世界品牌",中间的空档,就是国内头部企业的时间窗。
数据口径与来源说明
注意: 以上数据引用时须连同口径与证据等级一并使用。标注"方向性估算"的数据不作精确统计引用。白皮书为厂商视角的趋势判断,非第三方鉴证报告。
文字 | 顾然安
图片 | 网络
>> 点击查看行业报告更多信息
该文仅代表作者本人观点,不代表性商网立场,性商网仅提供信息发布平台。
与作者联系时,请说明从性商网看到文章,感谢~
与作者联系时,请说明从性商网看到文章,感谢~
举报
我要投稿/合作内容
关于 行业报告 白皮书 的资讯
- 中国情趣健康产业白皮书发布:2081 亿元市场里的利润去向2026/11/04
- 《中国情趣健康产业趋势白皮书》正式发布2026/11/03
- 大盘在增长,个体在喊卷,情趣用品行业到底怎么了?2026/10/23
- 聚焦人货场变革,《2026–2027中国情趣健康产业「人货场」趋势白皮书》精华版2026/10/23
- AI情趣硬件深度调研报告2026/08/17
- 北大复旦《中国私生活质量调查(CPLS)》颠覆认知,撕开私密健康产业全新增长逻辑2026/07/21
- 《2026年全球成人用品及女性情趣消费新生态洞察白皮书》2026/03/09
- 性生活不再需要另一半?安全套和情趣用品行业“冰火两重天”2026/01/13
- 全球情趣用品产业将面临关税飓风2025/05/08
- 利润高达1000%,互联网大厂加码千亿成人用品生意2024/04/17