



第 28 届广州成人展:风头给了娃娃,工厂在换皮

这个行业正在变。变得比很多人想的快,也比很多人想的体面。
带着「三看三新」去,第一天逛完,被现场逼着给这套方法论补了一条。
李大姐一个电话,我成了这届的嘉宾
上个月采访李继红大姐,聊了两个多小时。聊完她说,10 月底广州展,你来做嘉宾吧。
我说行。
于是 10 月 31 号,第二十八届广州国际性文化、成人用品、保健品博览会开幕第一天,我站在了海珠国际会展中心的馆里,身份不是观众,是嘉宾。
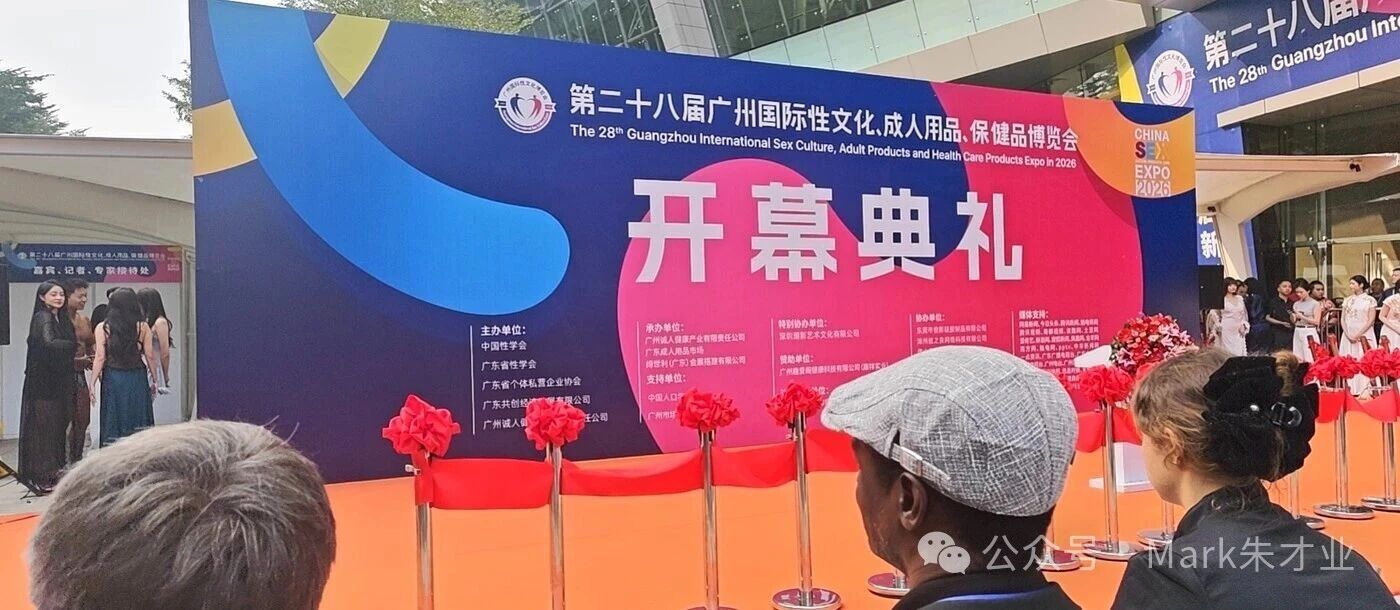
开幕式现场,我在嘉宾区。第二十八届,从这块背景板开始。
这个身份有个好处:进得去,也聊得开。普通观众看到的是展位,嘉宾能看到展位背后的人。
逛了一整天,从一楼走到二楼,跟十几个人聊过。回来坐下,第一个念头不是“今年新品真多”,是另一句话——
这届最大的变化,不是产品,是身份。
参展商的身份变了,观众的身份变了,连展会自己的身份也变了。
先说清楚我用什么在看。
「三看三新」是我这几年磨出来的一套逛展方法论。
三看是选展逻辑——看举办方、看举办地、看往届,判断一个展值不值得来。
三新是逛展逻辑——看新玩家、新产品、新观众,判断来了能带走什么。
前几年拿它看香港展,写过一篇复盘。这次拿它看广州展,看看还准不准。
下面这篇,先“三看”,判断这个展值不值得来;再“三新”,看现场到底有什么。最后补一条——这次我发现,“三新”不够用了。
三看:这个展,还值不值得来
一看举办方:28 届,今年第一次着急了
广州展从 1997 年站前横路的“广东成人用品市场”起家,办到今天第 28 届。主办是中国性学会和广东省性学会。
一个展会办到 28 届,基本盘不用怀疑。但我要看的不是它办了多少届,是它今年做了什么以前没做的事。
这届的盘子:23000 平方米展览面积,350 多家参展品牌,预计万名海内外专业采购商、6 万人次观众,18 项同期活动。实名预约,18 岁以下禁入。
这届做了三件。
第一,第一次单独组“外贸采购团”,来了美国、俄罗斯、印度、法国等十几个国家的代表。
第二,第一次单独组“嘉宾团”,把行业里的老人、媒体、内容创作者请过来。
第三,开幕当天发了一份《2026—2027 中国情趣健康产业「人货场」趋势白皮书》。
一个办了 28 年的展会,开始第一次做这些动作,说明它有危机感。
危机感不是坏事。展会这行,最怕的不是着急,是不着急——不着急的展会,通常已经放弃了。
它的危机感从哪来?国内供给过剩、内销增长放缓、线上分流、地方展分流。增量只能从两个地方找:海外,和内容。
所以它组外贸团、组嘉宾团、发白皮书。方向都对。
但方向对,不等于做得好。这一点我后面会说。
二看举办地:广州的核心资产,不是展馆
很多人评价一个展会,看展馆大不大、装修豪不豪。我不这么看。
展会的核心资产是城市,不是展馆。
广州这个城市,给这个展会的是三样东西。
一是消费基因。广州人爱花钱、敢花钱,对新鲜生活方式的接受度高。所以这里的年轻人愿意走进这种展馆,不觉得羞耻。
二是产业半径。往周边走,佛山、东莞、深圳,整个供应链都在两小时车程内。参展成本低,来的企业就多。
三是二十多年攒下来的“逛展习惯”。这个展会办了 28 届,广州人早就知道它、习惯它了。习惯是最贵的东西,买不到。
这三样,换个城市复制不了。
所以我的判断是:广州展的天花板不在展馆,在广州这个城市还剩多少消费活力。
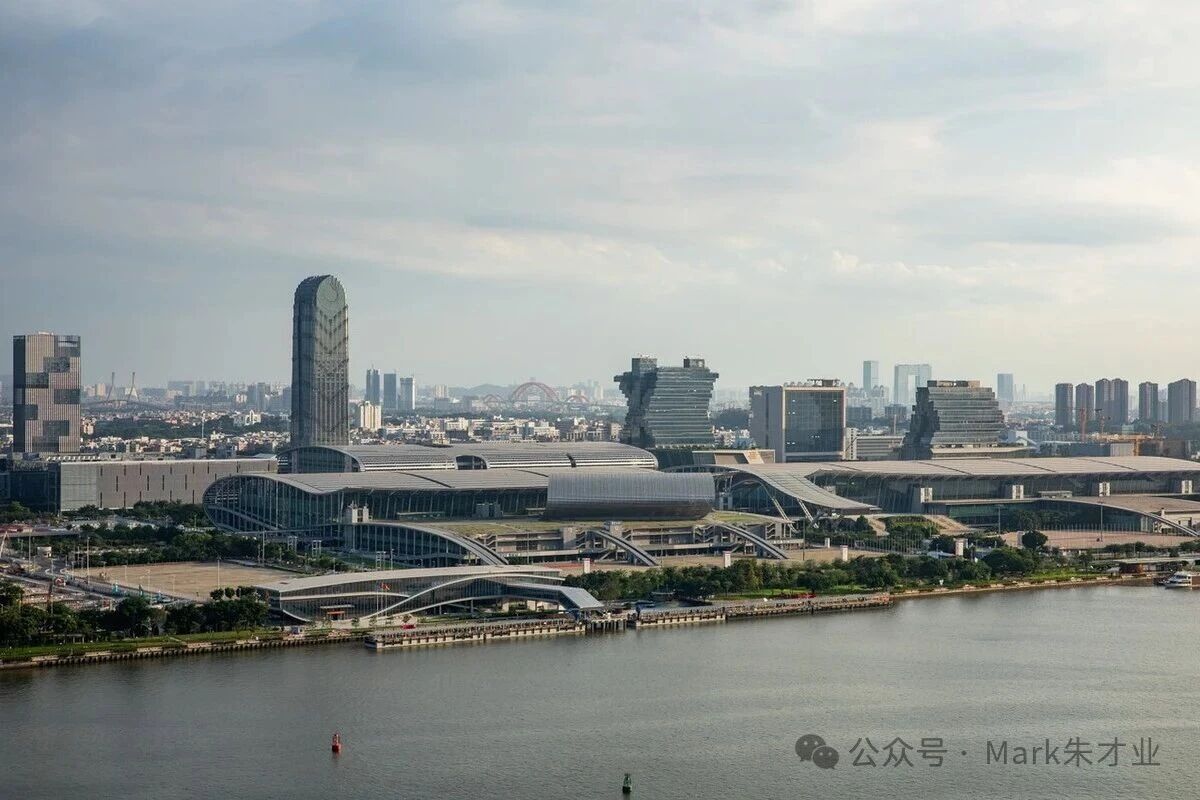
琶洲这一片,是广州二十多年堆出来的会展资产。
三看往届:这不是拐点,是加速
第三个要看的是:今年这个变化,是突然发生的,还是早就开始了?
我的答案是:早就开始了,今年只是加速。
品牌化不是今年才有。前几年就有品牌在展位上做主视觉、做动线。但那时候是少数,是“亮点”。今年它成了主流,成了“标配”。
观众年轻化也不是今年才有。这几年一年比一年年轻。今年只是明显到,你站在馆里一眼就能看出来。
所以我不会说“广州展变了”。我会说:广州展加速了。
加速和变,是两回事。变了可能是拐点,加速只是把原来的趋势推到了明面上。
对同行来说,这个区别很重要——如果只是加速,说明你还有时间调整;如果是拐点,说明你已经来不及了。
我的判断是前者。还有时间,但不多了。
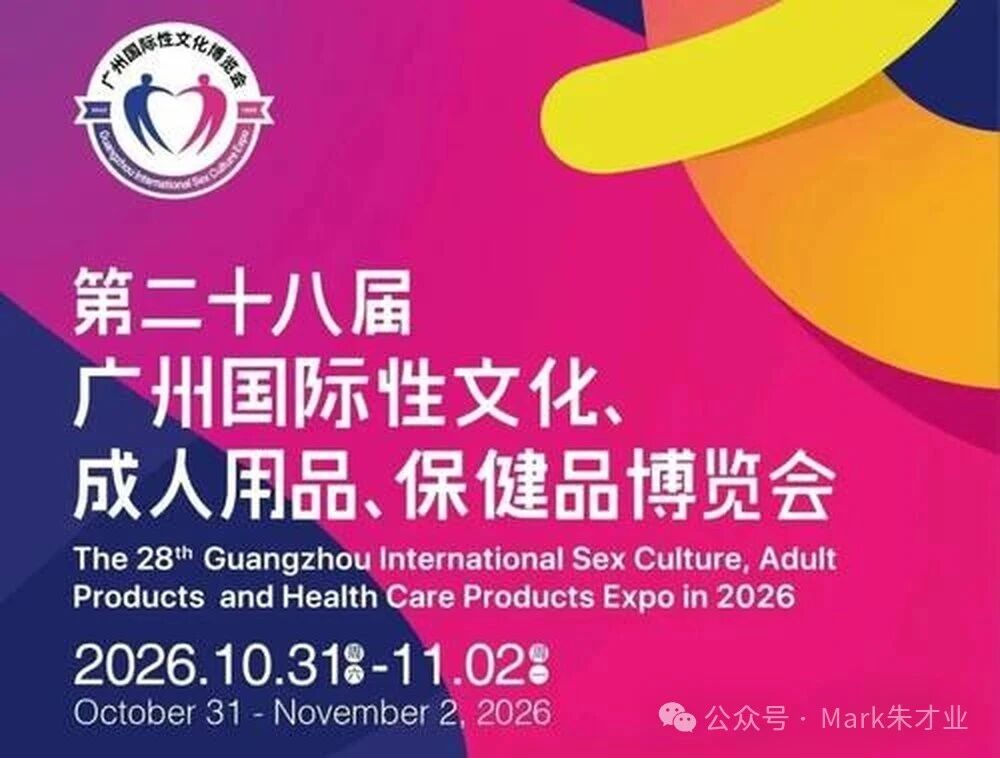
第 28 届 · 2026.10.31—11.02 · 智趣共生,精彩共享
这届最重要的一份文件,是开幕当天发的白皮书
三看讲完,插一节。
这届开幕当天发了一份《2026—2027 中国情趣健康产业「人货场」趋势白皮书》。我建议同行都去找来看看——因为它说的不是“行业未来”,是“行业现在”。
几个关键判断,我挑出来说。
①告别猎奇消费。
白皮书里说,这个行业正在从“猎奇消费”转向“身心健康、悦己养护”的理性消费。这句话翻译一下:这个品类的购买理由,正在从“刺激”变成“照顾自己”。
购买理由一变,产品定义、包装、话术、渠道,全都要跟着变。
②女性从被动消费,转向核心决策群体。
这个我在现场验证过,确实如此——展位设计、话术、包装,都在往“不冒犯、可公开、像美妆”的方向走。
③三大新增量市场。
Z 世代、都市精致白领、中老年健康养护。
这三段人群,需求结构完全不同:Z 世代要设计和话题,白领要材质和隐私,中老年要健康和安全认证。一套货品打三段人群,效率会很低。
④供给端洗牌。
白皮书说得很直接:白牌加速退出,合规化、品牌化、品质化成为主线。消费者开始关注医用级材质、安全检测认证、透明化成分标注。
这跟我在现场看到的是同一件事——工厂换皮成品牌,白牌退场。
⑤渠道在融合。
即时零售 + 内容科普种草 + 私域精细化服务,这三条线在合流。
以前这个品类的渠道是分开的:线上卖货、线下体验、私域复购。现在要合成一条链。
⑥头部企业走“内销 + 出海”双赛道。
这个判断,和我后面要说的“新买家”是一回事。
白皮书给这个产业的定性是:两千亿级体量。
我看完这份白皮书的感受是——它几乎是写给平台方的一份“类目运营说明书”。里面每一句话,都能翻译成一个运营动作。
一个行业开始自己写白皮书,说明它想被正经对待了。这本身就是个信号。
一新:新玩家——工厂换了一张皮
三看完了,说三新。
第一个看新玩家:谁在进场,谁在退场。
这届最明显的一件事:工厂式参展商少了。
一楼二楼都走一遍,那种“单纯做货、做 OEM 代工”的展位,明显减少。这个展会的主体,二十多年来一直是工厂和批发商——来这儿接单、找客户、谈代工。
现在工厂在退场。
但我走细了之后发现,事情不是这么简单——
工厂没有消失,是换了一张皮。
那些以前以“代工厂”身份来的,包括做水剂的、做硅胶的,今年很多是以品牌的名义来的。前面挂一个品牌,后面还是那个厂。这就是“前品牌、后厂”。
为什么要换?
因为品牌化不是为了好看,是为了接单。
只有挂上品牌,才能接到定制,才能谈溢价,才能直接和终端客户对话。纯代工身份,连上桌谈的资格都没有。
这也解释了参展意愿为什么在下降。参展是要花钱的——展位费、装修、差旅、样品、人力,一场下来几十万起。代工这门生意,上游材料在涨、下游品牌在压价、中间还有一堆同质化产能抢单,利润撑不起这个支出。
一个工厂还在不在牌桌上,看它来不来参展,是最直接的体温计。
所以不是工厂不想来,是算不过来。而算得过来的那些,都换成了品牌身份来。
品牌化不是这届的一个亮点,是很多工厂的续命方式。
这句话我想说得再重一点:在情趣行业,“做品牌”这件事,已经从“想不想”变成了“活不活得下去”。
二新:新产品——娃娃成了主角
第二个看新产品。
这届最直观的画面:娃娃和仿真产品,至少占了视觉面积的一半,一楼半层基本都是。
这里面有物理原因——娃娃体积大、占地大、要独立展位和布景,视觉上天然占优。
但更硬的信号是冠名:今年这届的冠名嘉宾,两家都是做娃娃的。
展位面积可以花钱买,冠名只能靠押注。视觉占比一半,可能是空间决定的;冠名给了娃娃,是钱决定的。
钱投向哪,才是行业真正的判断。
我在几个娃娃展位前站了一会儿,感受是:它们已经不满足于“摆着好看”了。
妆造在往真人审美走,不再追求夸张,而是追求自然;骨架在往可动走,能摆姿势;展位布置开始有场景感,有床、有灯、有生活痕迹。
价格带也拉得很开,从几千到几万都有。
这说明这个品类的消费分层已经很清楚了:有人买“像”,有人买“陪”,有人买“摆着看”。
那娃娃这个品类,今年在往哪个方向走?
我看到的,是从“像”往“有反馈”走。
展会现场有一家公司,展位上摆着一台显示器加一个半身娃娃。娃娃全身不同部位植入了传感器,比如压力传感器。现场的做法是:引导观众去抚摸、去按压不同部位,显示器实时反馈力量的大小和位置。
围观的人不少。
它不做娃娃,它帮娃娃做得更聪明。
这件事的意义不在产品,在生态。
以前这个展会,所有人都在卖产品——卖娃娃、卖器具、卖水剂。今年第一次看到有人专门卖“能力”。
一个行业成熟的标志,就是出现了“给同行卖工具”的人。
有个很形象的比喻:卖粥的人多了,卖米的一定会进场。
这条技术路线的底子,是感知能力——压力、温度、触感,同一套东西,换个外壳就能用。这是具身智能第一次伸到这个品类里。它的延展性不止娃娃,器具也能用。
所以未来两年,娃娃这个品类的竞争,可能从“像不像”转向“有没有反馈”。
这是个不小的变化。“像”是外观问题,“反馈”是产品问题。
三新:新观众——他们不是来看的,是来买的
第三个看新观众。这部分变化最大。
先说年龄。
以前这个展的观众,很大一部分是爷爷奶奶、叔叔阿姨——挎着包来扫货的,本质是批发客、渠道客。今年这类人明显少了,进来的是年轻人,而且打扮得很时髦。
现场能看到的群体很清楚:同性伴侣、潮流情侣、打扮讲究的年轻女性。
这三类人愿意公开走进来,说明一件事:这个品类的消费,正在从“隐秘行为”变成“公开生活方式”。
这是比品牌化更深的一层变化。品牌化改变的是供给端的表达方式,“年轻人敢来逛展”改变的是需求端的心理门槛。
而且这两件事是正相关的:消费者越年轻,越愿意来;来的人越多,展会就越像一个消费事件,而不是一个行业会议。
这两年上海展的 C 端门票被炒到 1000 多、甚至 2000 多。
一个展会开始出现黄牛,它就不再是行业展,是消费展。
票能炒起来,说明三件事:供给稀缺、需求真实,而且“去逛这个展”本身变成了一件可以发朋友圈的事——它有了社交货币属性。
再说一个更实在的细节:他们是来买的,不只是来看的。
不少展位现场直接带现货,有特点、有卖相的产品,坐一会儿就能陆续成交。我看到的一个展位,几个有个性的款,坐一会儿卖出好几个——下单的都是女性消费者,直接掏钱。
这说明广州展已经不是纯 B 端展会了,它是“行业展 + 消费展”的双重属性:一边是谈代工、谈渠道、谈出海,一边是直接零售。
还有一个画面,我在那儿站了十分钟。
一个展位前面,同时站了三拨人:一拨是拍照打卡的年轻女生,一拨是拿着本子记型号的采购,一拨是举着手机直播的达人。
三类人,三种目的,挤在同一个展位前。
五年前不可能有这种画面。那时候展位前只有一种人——来进货的。现在不一样了,同一个产品,同时是打卡道具、是采购标的、是内容素材。
这三重身份叠在一起,就是这个品类现在的位置:它既是生意,也是生活方式,还是内容。
这个品类有一个别的品类没有的特点:决策链极短。
大部分行业展只谈不做单,因为从认识到下单要走三个月。这个品类不一样,体验一下就能决定。所以展会天然会变成卖场。
但要说清楚:这个变化先在广州这样的一线消费城市发生。广州本身是消费型城市,年轻人对新品类、新生活方式的接受度高。这个节奏,不能直接套到全国大盘。
中老年不是没有市场——白皮书里也把“中老年健康养护”列为三大增量之一。但他们不会来逛展,他们在别的渠道。
同一个类目,两套触达方式,不能混着做。
补一条:新买家——外贸采购团,成色要打折
写到这儿,我要给这套方法论补一条。
“三新”讲的是新玩家、新产品、新观众,都在供给侧和需求侧。但这届广州展让我意识到,还缺一条:新买家。
准确说,是海外买家。
这届第一次组了外贸采购团,来了美国、俄罗斯、印度、孟加拉、法国、巴基斯坦、中亚这些地方的代表。配套动作也不少:发了中国**情趣产业供应链全球采购商大数据库,覆盖 120 个国家、超 10 万条资源;同步开“中国情趣产业出海生态赋能大会”;和欧美工商会合作,18 个国家 50 家采购商到场;展馆二层专门设了 300 平方米的外商洽谈区。
纸面上看,这是这届最大的亮点。
但我要说一句不好听的:这个亮点,成色要打个折。
我把最新的产品给两家海外代表看了,反应是客气,但没兴趣。
名单上写着“某某国家代表”,聊两句才知道成色。这类判断,只有自己走过去搭话才拿得到——看新闻稿,永远只能看到“18 个国家 50 家采购商到场”。
这基本可以确认:他们不是这个行业的人。大概率是组委会邀请的、常驻中国做各类采购的综合商人——哪个行业都采一点,顺手来看看。
所以“外贸采购团”这张牌,目前更多是撑场面。组委会想做海外增量,但手里没有真正对口的行业采购商资源,只能拉综合贸易商来把人数凑上。
这不是批评,是现状。它说明这个品类的出海,还处在“有人想推、但没通道”的阶段——连展会主办方都找不到对口的人,品牌自己去找,只会更难。
但也不是完全没有收获。
我跟一个印度代表聊了几句。他是常驻义乌的印度商人,采购中国的各类产品,对接本国的渠道资源。我问他:情趣用品能进印度吗?
他说不好进去,但需求很旺盛。
这六个字,是很多新兴市场的共同状态:需求在,通道不在。
法规、宗教文化、渠道结构、支付习惯,每一道都是墙。所以出海这件事,真正稀缺的不是货,是“能穿墙的中间人”——像那位义乌的印度商人,中文说得很好,什么货都采,他本身就是一条通道。
所以我给“三新”补的这一条是:新买家。
但看新买家,不能看名单,要看三件事:他采不采这个类目、他能不能穿墙、他是不是只来凑数。
这届真正的变化:身份
逛完一整天,我把所有观察收回到一句话:
这届最大的变化,是身份变了。
参展商:从“供应商”变成“品牌商”。以前来是为了接单,现在来是为了被记住。
观众:从“批发客”变成“消费者”。以前挎着包来扫货,现在打扮好了来逛、来买、来发朋友圈。
展会自己:从“行业展”变成“行业展 + 消费展”。一边谈生意,一边做生意。
这三个身份变化,指向同一件事:
这个行业正在从“卖货”转向“做品牌”。
而做品牌这件事,从来不是营销问题,是生存问题。
为什么说是生存问题?
因为卖货的生意,赚的是差价;做品牌的生意,赚的是溢价。差价会被卷掉,溢价不会——溢价买的是“我认你”。
这个行业过去二十年,赚的都是差价。工厂赚加工费,渠道赚批发差价,经销商赚区域差价。每一层都在被上游和下游挤压。
现在挤到头了。能往上走的,只有一条路:从“我有什么货”变成“你为什么认我”。
这不是一句口号。它决定了你明年还能不能在这个展会上租得起一个展位。
对同行意味着什么
三条,给同行。
第一,如果你的身份还是“工厂”,那你已经在退场了。
不是说工厂没活路,是说“以工厂身份出现”这条路在收窄。你要么变成品牌,要么变成品牌背后的产能——但后一条路,议价权不在你手里。
前品牌、后厂,这个结构不是妥协,是策略。先把品牌立起来,再把产能装进去。
说难听一点:“供应商”这三个字,正在变成一个贬义词。它意味着你没有定价权、没有用户、没有记忆点,只有产能。
第二,如果你的产品还只在“像”的层面,那你已经被追上了。
娃娃这个品类,“像”已经不是门槛了。硅胶、妆造、骨架,这些供应链能力已经普及。下一个门槛是“反馈”——它能不能感知你、回应你。
从“像”到“有反馈”,是娃娃这个品类的一次产品定义重写。这个窗口期不会太长。
第三,如果你的渠道还只有线下,那你正在丢掉最年轻的那批人。
年轻人已经愿意走进展馆了,这说明他们的心理门槛已经过了。但他们的购买行为发生在哪里?在内容里、在直播里、在社群里。
展会能让他们看见你,但只有内容能让他们买你。
内容不是“要不要做”的问题,是“在哪做、用谁的语言做”的问题。
最后
28 届,这个展会比我入行的时间还长。
它从站前横路的一个批发市场,长成了今天这个样子——有白皮书、有外贸团、有达人、有黄牛。
我在馆里走到闭馆,广播响了三遍才出来。出来的时候想了一件事:十几年里,这个展会变了很多次,但有一件事没变。
它一直是这个行业最诚实的镜子。
因为在这里,没人能装。产品好不好,站一天就知道了;品牌立没立起来,看展位就知道;行业往哪走,看谁来逛就知道。
今年镜子里照出来的,是一群换了身份的人:工厂挂上了品牌,观众放下了羞耻,展会放下了架子。
这个行业正在变。变得比很多人想的快,也比很多人想的体面。
我是朱才业(Mark),小鹿跳动创始人。
河南商丘小镇出生,厦大求学,深圳扎根创业。
坚持记录自我成长、洞察行业走向、分享情趣赛道实战干货,用专业认知赋能同路人一起进阶成长,致力为情趣行业贡献源源不断的新生生命力。
如果你也是超级个体创始人、行业入局创业者、对赛道感兴趣的朋友,或是上下游认同我们理念的伙伴,欢迎点击下方菜单栏,扫码加我入局同行。
扫码即可领取专属见面礼:
《精耕产品,全域闭环,长效盈利——情趣新品牌精细化起盘全案》
欢迎加我微信:zhucaiye5257
备注:粉丝
>> 点击查看广州性文化节更多信息
该文仅代表作者本人观点,不代表性商网立场,性商网仅提供信息发布平台。
与作者联系时,请说明从性商网看到文章,感谢~
与作者联系时,请说明从性商网看到文章,感谢~
举报
我要投稿/合作内容
关于 广州性文化节 的资讯
- 第28届广州国际性文化博览会,潮聚羊城2026/11/02
- 跳出行业看行业,回归情趣产品第一性需求2026/10/30
- 2025广州国际性文化博览会圆满闭幕,引领情趣风潮!2025/11/05
- 亮点大剧透!第27届广州国际性文化博览会新闻发布会顺利召开2025/10/23
- 龚玥菲亮相广州国际成人展 投资进军情趣用品市场2024/12/09
- 2024第二十六届广州性文化节圆满闭幕2024/11/04
- [免费门票]2024广州性文化博览会启航,全面升级展览规模!2024/05/31
- 2023第二十五届广州性文化博览会11月3日隆重开幕!2023/11/06
- 免费门票:2023广州性文化节专业观众预登记2023/08/29
- 您有1份线上盲盒礼品待领取 2022广州性文化节带你现场感受四季之美2022/10/10
最新行业资讯
最近内容
更多该专栏内容,戳这里下一篇50元出货的东西,凭什么在海外卖到2000美金所以我把攒了 14 年的话,写成了这本《中国情趣出海白皮书》——数据打底、判断立身、实操指路。不写官话,不堆没用的宏观数据,就讲清楚三件事:从哪起、怎么走、凭什么站住。
热门测评更多
 50655浏览
 266832浏览
 247905浏览

